
新闻
快讯
行情
财经日历
视频
数据
- 名称
- 最新值
- 前值


新闻
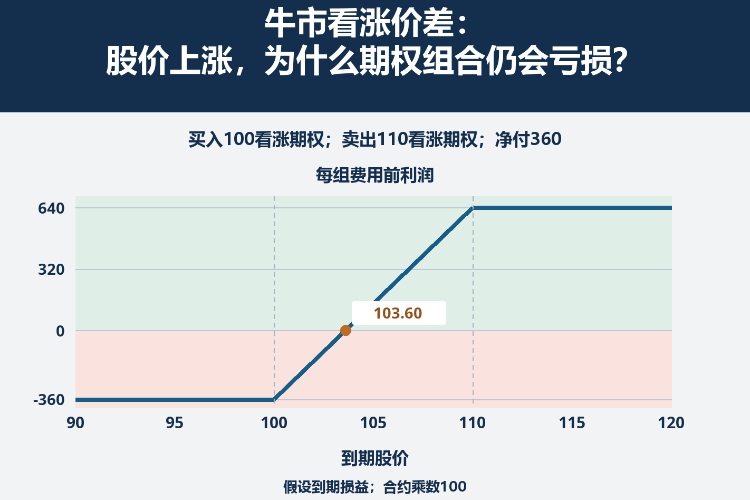
看涨方向判断正确,不代表期权价差一定赚钱。用可复算案例区分建仓成本、提前平仓价与到期损益,并检查行权后是否留下意外股票仓位。
陈瞻
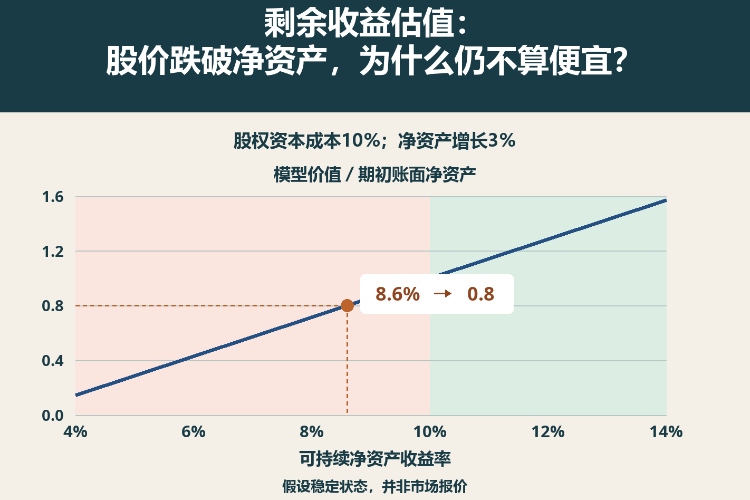
市净率低于1倍不等于低估。用可复算案例扣除股权资本成本,核对净资产滚动与终值,再反推0.8倍市净率隐含的持续盈利能力。
陈瞻
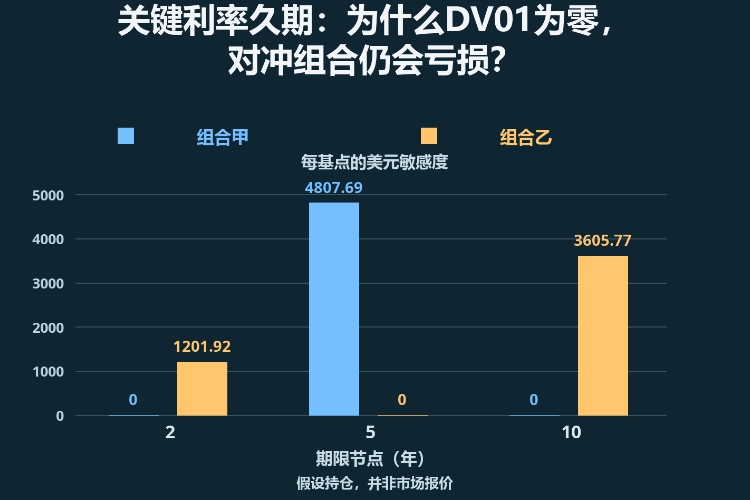
总DV01相同,不代表收益率曲线风险相同。用2年、5年和10年零息债组合复算节点敏感度、三种曲线冲击与对冲残余,区分真正的风险抵消和仅抵消总数。
陈瞻
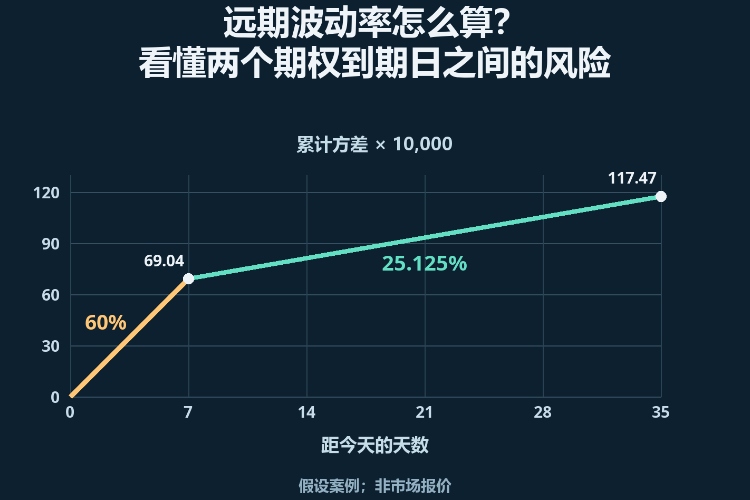
近月隐含波动率60%、远月35%,不等于前者贵、后者便宜。用七天与三十五天的可复算案例,拆开累计方差、事件窗口与远期波动率,识别期限曲线的误读。
陈瞻
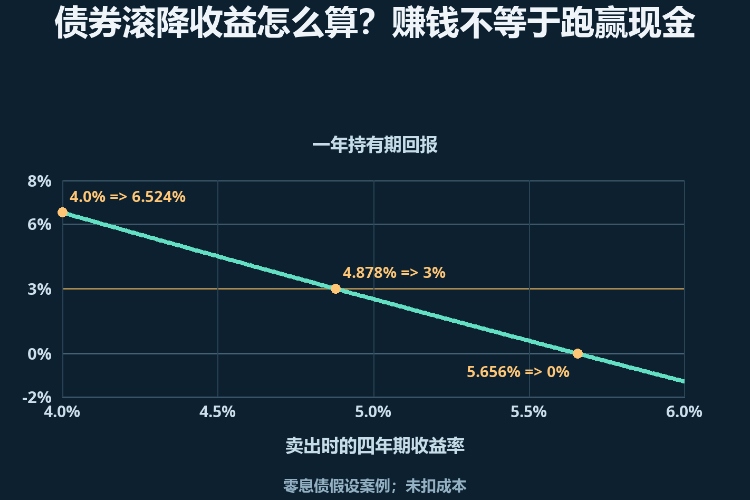
收益率曲线不变,不代表同一只债券的收益率不变。用五年期零息债的一年持有案例,拆开时间推移与曲线滚降,算出保本和跑赢现金的退出门槛。
陈瞻
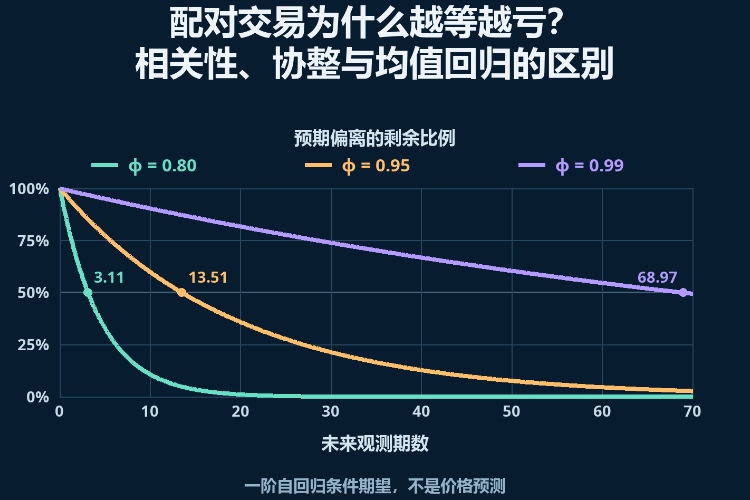
两只股票高度相关,不代表价差必然收敛。用双腿持仓损益、回归半衰期和成本临界值,核验一个看似便宜的价差是否真的具备交易依据。
陈瞻
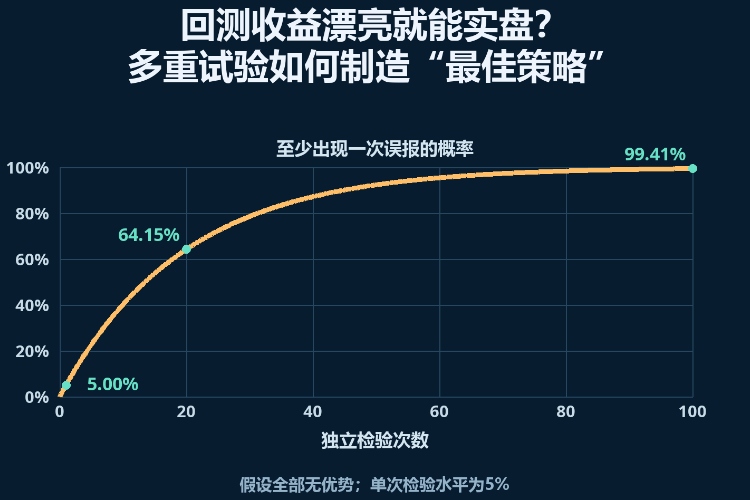
从100套参数中选出的冠军,不等于一次独立试验。用可复算的误报概率、滚动检验设计和交易成本案例,判断回测优势究竟来自有效规律,还是反复筛选。
陈瞻
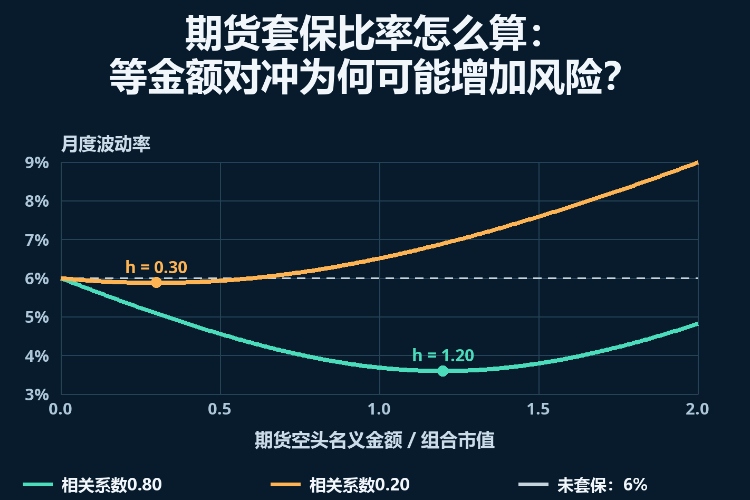
1000万美元的股票组合,为什么可能需要卖出48张而不是40张期货?从最小方差比率、相关性失效阈值到保证金现金流,用完整算例判断套保是否真正降低风险。
陈瞻
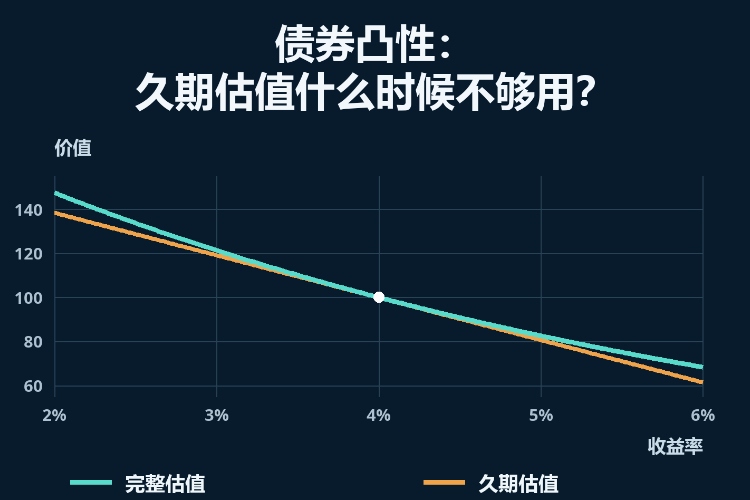
以20年零息债复算利率冲击,量化久期误差与凸性修正;再用同久期组合说明,凸性更高为何仍可能输给收益率曲线的扭曲。
陈瞻
一家公司的投入资本回报率高于资本成本,并不代表新项目值得投。用可复算案例区分平均回报与增量回报,拆解商誉、减值和资本时点的影响,再看扩张究竟增加了利润,还是增加了价值。
陈瞻
沪胶2027年1月合约10月8日收报20145元,但收盘涨幅、逐日结算盈亏与现货紧张程度是三回事。结合交易所合约数据,拆解主力集中、持仓变化和近远月价差,避免把热搜涨价直接当作交易结论。
陈瞻
恒指10月9日早盘升逾1%,四大分类指数同步走高,但这还不能证明大多数个股转强。拆解指数点数、权重贡献与市场广度,给出区分普涨和权重修复的核验办法。
陈瞻
原油去库存、成品油库存偏低与终端需求放缓可以同时发生。结合纽约原油近月报价和美国周度石油数据,拆解反弹的供需证据、月差信号与需要推翻原判断的条件。
陈瞻
穆萨莱姆:未来6至9个月内可能需要进一步加息;霍尔木兹新航线或被封锁,油轮遇袭风险加剧......
FastBull 精选
德尔塔归零只抵消某一时点的局部方向敞口,不会消除伽马、时间损耗和波动率风险。用可复算的期权案例,拆清对冲后仍然亏损的来源与核验方法。
陈瞻
基本与稀释每股收益相同,不代表潜在股份已经消失。用期权净增股数、平均股价和亏损期反稀释案例,核对财报分母及其估值边界。
陈瞻
经营现金流翻倍,可能来自回收旧账、压降库存或延后付款。用一张可复算的利润到现金桥接表,判断改善能否持续,而不是只看现金流与净利润的比值。
陈瞻
把永续增长率从3%调至4%,终值未必像表格显示的那样大幅上升。用可复算案例核对再投资、下一年现金流与折现时点,识别DCF估值中的“免费增长”。
陈瞻
部分在港券商调整内地存量客户服务,不等于所有香港账户被冻结。核对适用身份、服务地点、买卖权限和资金状态,才能区分继续持有、退出交易与真正可提取的现金。
陈瞻
10月8日的1.2万亿元是计划操作总额,不等于全市场新增流动性。扣除相应到期、区分数量与利率,再看89天跨年期限,才能判断这次操作真正解决了什么问题。
陈瞻


交易股票、货币、商品、期货、债券、基金等金融工具或加密货币属高风险行为,这些风险包括损失您的部分或全部投资金额,所以交易并非适合所有投资者。
做出任何财务决定时,应该进行自己的尽职调查,运用自己的判断力,并咨询合格的顾问。本网站的内容并非直接针对您,我们也未考虑您的财务状况或需求。本网站所含信息不一定是实时提供的,也不一定是准确的。本站提供的价格可能由做市商而非交易所提供。您做出的任何交易或其他财务决定均应完全由您负责,并且您不得依赖通过网站提供的任何信息。我们不对网站中的任何信息提供任何保证,并且对因使用网站中的任何信息而可能造成的任何交易损失不承担任何责任。
未经本站书面许可,禁止使用、存储、复制、展现、修改、传播或分发本网站所含数据。提供本网站所含数据的供应商及交易所保留其所有知识产权。


